Faillites en France : la carte des départements où les entreprises sont les plus exposées en 2026.
La Seine-et-Marne affiche une fréquence de défaillance plus de deux fois supérieure à celle de Paris. En Savoie, les procédures progressent de 40,9 %, tandis qu'elles reculent de 23,6 % en Moselle. FailliteTracker dévoile sa cartographie des défaillances d'entreprises sur les neuf premiers mois de 2026.
50 404 entreprises concernées, une hausse nationale de 3,7 % et des disparités territoriales considérables.
Voilà ce que révèle l'analyse des données FailliteTracker sur les neuf premiers mois de 2026.
Mais le principal enseignement se trouve ailleurs : les départements qui enregistrent le plus de faillites ne sont pas nécessairement ceux où leur fréquence est la plus élevée.
Paris compte 3 464 entreprises concernées par une procédure collective entre janvier et septembre 2026. La Seine-et-Marne en compte 1 582, soit moins de la moitié.
Pourtant, une fois ces chiffres rapportés au nombre de sièges d'entreprises actives, la situation s'inverse : la Seine-et-Marne affiche 60,0 entreprises concernées pour 10 000 sièges actifs, contre 27,0 à Paris.
Autrement dit, la fréquence observée des défaillances en Seine-et-Marne est 2,22 fois celle de Paris sur cette période.
Ce contraste illustre les limites des classements habituels, qui se contentent d'additionner les faillites sans tenir compte de la population économique locale.
Pour cette étude, FailliteTracker a analysé près de 289 000 enregistrements historiques de procédures collectives, enrichis des données d'activité et des stocks départementaux de sièges actifs.
1. Les défaillances restent à un niveau élevé en France
Selon la Banque de France, 70 766 défaillances d'entreprises ont été enregistrées en cumul sur douze mois à fin août 2026, soit une progression annuelle de 4,8 %.
Ce niveau demeure supérieur de 19,3 % à la moyenne annuelle observée entre 2010 et 2019.
Le troisième trimestre laisse néanmoins apparaître des signes de stabilisation. Altares recense 14 652 défaillances au troisième trimestre 2026, soit une hausse limitée à 0,5 % sur un an.
La base FailliteTracker confirme cette évolution modérée à travers son propre périmètre.
Entre le 1er janvier et le 30 septembre 2026, 50 404 SIREN distincts sont associés à au moins un événement de redressement ou de liquidation judiciaire dans les données analysées, contre 48 592 sur la période correspondante de 2025.
La progression atteint 3,7 %.
Les méthodes et périodes de référence différant de celles des organismes officiels, ces chiffres ne sont pas directement interchangeables.
Mais derrière cette évolution nationale se cachent de véritables fractures territoriales.
2. Le classement des dix départements comptant le plus de faillites
Les grands pôles économiques dominent logiquement le classement en volume.
| Département | Entreprises concernées en 2026 | Évolution annuelle |
|---|---|---|
| Paris (75) | 3 464 | +1,7 % |
| Seine-Saint-Denis (93) | 1 969 | +10,9 % |
| Nord (59) | 1 894 | +11,9 % |
| Rhône (69) | 1 867 | +12,1 % |
| Bouches-du-Rhône (13) | 1 819 | +1,6 % |
| Gironde (33) | 1 709 | +11,2 % |
| Seine-et-Marne (77) | 1 582 | −4,1 % |
| Hauts-de-Seine (92) | 1 311 | +36,0 % |
| Hérault (34) | 1 162 | +9,0 % |
| Alpes-Maritimes (06) | 1 065 | +4,9 % |
Source : Observatoire FailliteTracker. SIREN distincts recensés entre le 1er janvier et le 30 septembre de chaque année.
Paris domine largement, avec près de 3 500 entreprises concernées.
Pourtant, la capitale n'enregistre qu'une progression de 1,7 % sur un an, soit moins que l'évolution nationale mesurée par FT.
Les Hauts-de-Seine présentent une trajectoire très différente : leurs défaillances progressent de 36 %.
La Seine-et-Marne, quant à elle, conserve un volume important, mais enregistre une diminution de 4,1 %.
Ces résultats soulignent une première réalité : la concentration des défaillances et leur évolution sont deux phénomènes différents.
3. Seine-et-Marne : une fréquence de défaillance plus de deux fois supérieure à Paris
C'est sans doute le résultat le plus révélateur de notre cartographie.
Pour dépasser les classements en volume, FailliteTracker a rapproché les entreprises concernées par une procédure du stock des sièges d'entreprises actives dans chaque département, arrêté à fin février 2026.
La formule retenue est la suivante :
Fréquence sur neuf mois = (nombre d'entreprises concernées entre janvier et septembre 2026 / nombre de sièges actifs à fin février 2026) × 10 000.
Les résultats transforment la lecture territoriale.
| Département | Sièges actifs | Défaillances | Fréquence pour 10 000 |
|---|---|---|---|
| Seine-et-Marne (77) | 263 514 | 1 582 | 60,0 |
| Seine-Saint-Denis (93) | 365 854 | 1 969 | 53,8 |
| La Réunion (974) | 167 923 | 829 | 49,4 |
| Haute-Vienne (87) | 69 601 | 316 | 45,4 |
| Nord (59) | 434 515 | 1 894 | 43,6 |
| Ariège (09) | 38 537 | 161 | 41,8 |
| Gironde (33) | 428 368 | 1 709 | 39,9 |
| Essonne (91) | 240 118 | 954 | 39,7 |
| Loiret (45) | 115 876 | 455 | 39,3 |
| Rhône (69) | 481 683 | 1 867 | 38,8 |
Source : FailliteTracker, janvier–septembre 2026 ; population de référence : sièges actifs à fin février 2026. Classement des départements comptant au moins 100 entreprises concernées.
La Seine-et-Marne arrive en tête de ce classement, avec 60,0 entreprises concernées pour 10 000 sièges actifs.
La Seine-Saint-Denis suit avec 53,8, devant La Réunion et la Haute-Vienne.
Paris, malgré sa première place nationale en nombre de procédures, affiche une fréquence de 27,0 pour 10 000 sièges actifs.
La comparaison est particulièrement frappante au sein de l'Île-de-France.
Elle montre pourquoi une cartographie des défaillances ne peut se limiter aux nombres bruts.
Une nuance demeure essentielle : ces fréquences ne constituent pas des probabilités individuelles de faillite. Le stock de sièges est observé à une date donnée, tandis que les entreprises concernées sont recensées sur neuf mois. L'indicateur décrit donc une intensité territoriale, sous réserve d'une couverture homogène des sièges actifs.
4. Savoie et Hauts-de-Seine : les accélérations les plus marquées
La photographie de 2026 est une chose. Son évolution par rapport à 2025 en est une autre.
Sur les neuf premiers mois de l'année, la Savoie enregistre une augmentation de 40,9% des entreprises concernées. Le nombre passe de 394 en 2025 à 555 en 2026.
Dans les Hauts-de-Seine, il passe de 964 à 1 311, soit une augmentation de 36%.
Parmi les départements comptant au moins 300 entreprises concernées en 2025, plusieurs évolutions retiennent l'attention :
- Savoie : +40,9%.
- Hauts-de-Seine : +36%.
- Puy-de-Dôme : +23,5%.
- La Réunion : +23,2%.
- Ille-et-Vilaine : +19,2%.
- Isère : +13,3%.
- Rhône : +12,1%.
- Nord : +11,9%
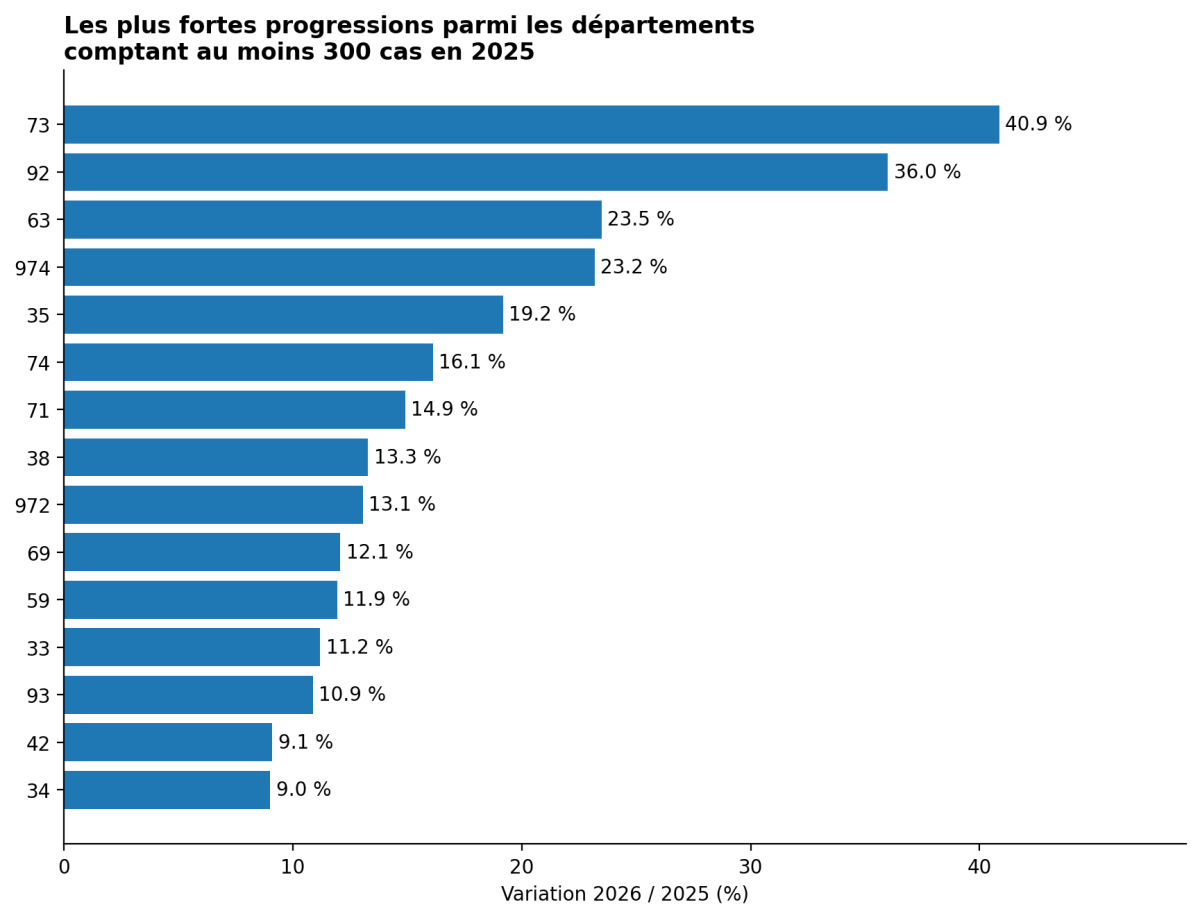
La hausse des Hauts-de-Seine est particulièrement significative en volume : 347 entreprises supplémentaires sont concernées par rapport à 2025.
La Savoie présente, quant à elle, une augmentation de 161 entreprises.
Ces accélérations peuvent résulter de multiples facteurs : difficultés sectorielles, conditions de financement, vulnérabilité de certaines catégories d'entreprises ou évolutions du tissu local.
Les données ne permettent pas d'en attribuer la cause à un facteur unique.
5. Des départements connaissent une évolution inverse
À l'opposé, plusieurs territoires enregistrent des diminutions importantes.
En Haute-Corse, le nombre d'entreprises concernées passe de 192 à 123, soit une baisse de 35,9%.
La Moselle recule de 23,6%, la Somme de 21,7% et le Haut-Rhin de 20,4%.
| Département | 2025 | 2026 | Évolution |
|---|---|---|---|
| Haute-Corse (2B) | 192 | 123 | −35,9 % |
| Moselle (57) | 569 | 435 | −23,6 % |
| Somme (80) | 360 | 282 | −21,7 % |
| Haut-Rhin (68) | 466 | 371 | −20,4 % |
| Seine-Maritime (76) | 859 | 710 | −17,3 % |
| Vosges (88) | 239 | 203 | −15,1 % |
Ces baisses méritent autant d'attention que les progressions spectaculaires.
Elles ne prouvent pas à elles seules une amélioration de la situation financière de toutes les entreprises locales.
Elles démontrent néanmoins que les territoires évoluent à des rythmes très différents, même lorsqu'ils appartiennent à une même région.
6. Construction, commerce et restauration : les principaux secteurs concernés
La cartographie départementale prend davantage de sens lorsqu'elle est rapprochée des activités économiques.
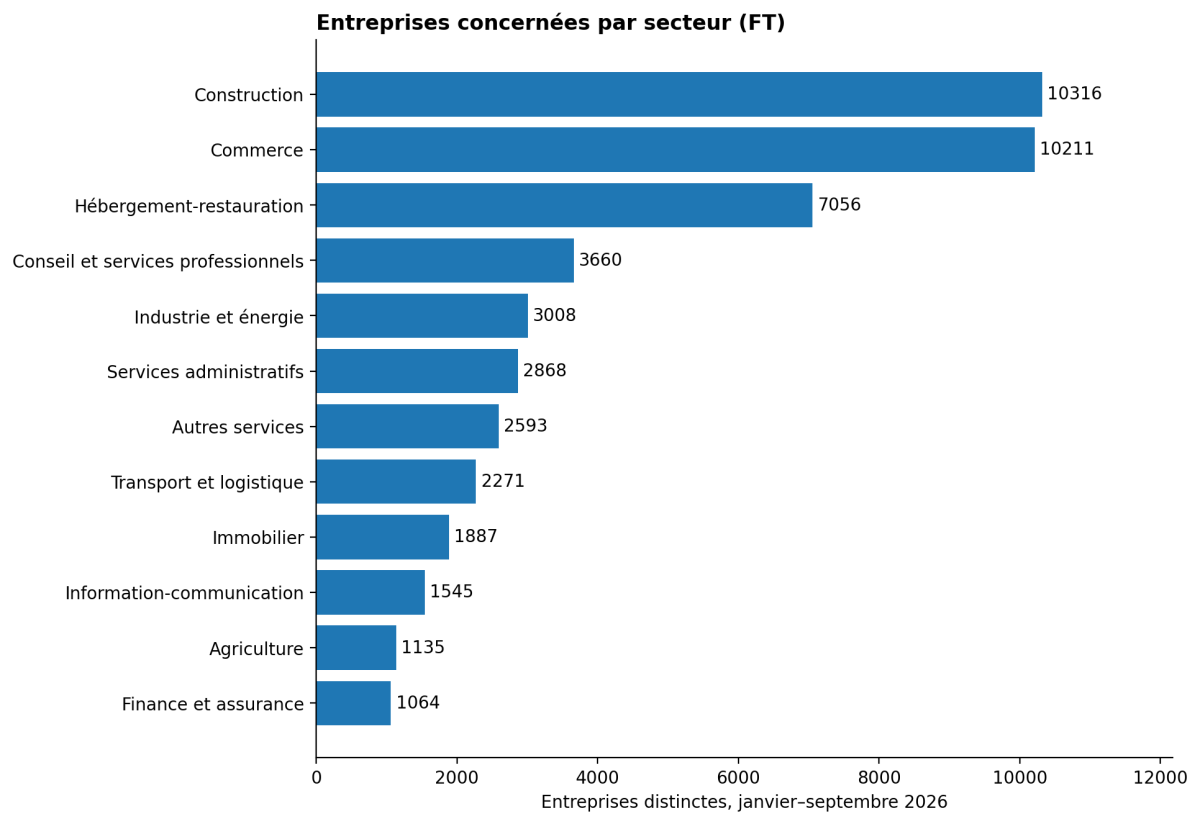
Les données FailliteTracker permettent de répartir les entreprises concernées selon leur code APE.
| Secteur | Janv.–sept. 2026 | Évolution annuelle |
|---|---|---|
| Construction | 10 316 | −1,0 % |
| Commerce | 10 211 | +3,1 % |
| Hébergement-restauration | 7 056 | +8,4 % |
| Conseil et services professionnels | 3 660 | +4,2 % |
| Industrie et énergie | 3 008 | −0,9 % |
| Services administratifs | 2 868 | +7,3 % |
| Autres services | 2 593 | +11,5 % |
| Transport et logistique | 2 271 | +2,8 % |
Source : FailliteTracker. Regroupements analytiques des codes APE, janvier–septembre 2026.
La construction reste le premier secteur en volume, devant le commerce.
Mais sa trajectoire est différente de celle de l'hébergement-restauration.
Alors que les entreprises concernées dans la construction diminuent légèrement de 1 %, celles de l'hébergement-restauration progressent de 8,4 %.
Les services administratifs augmentent de 7,3 % et les autres services de 11,5 %.
La composition économique d'un territoire peut donc jouer un rôle dans sa dynamique de défaillances.
Un département fortement spécialisé dans les activités les plus exposées pourrait enregistrer une évolution plus défavorable qu'un département dont le tissu économique est différent.
Il faut toutefois comparer les secteurs au sein de chaque département avant d'en tirer une conclusion causale.
7. Pourquoi les chiffres nationaux ne suffisent plus
Les publications nationales restent indispensables pour suivre les grands cycles économiques.
Mais elles ne répondent pas à toutes les questions territoriales.
À quoi sert de savoir que les défaillances progressent de 3,7 % à l'échelle nationale lorsque certains départements dépassent 35 % de hausse et que d'autres enregistrent des baisses supérieures à 20 % ?
Pour une entreprise qui accorde des délais de paiement à ses clients, un fournisseur, un assureur-crédit ou une collectivité, la situation locale peut compter autant que la tendance nationale.
L'analyse territoriale doit toutefois combiner plusieurs dimensions :
- Le nombre d'entreprises concernées.
- La variation annuelle.
- La fréquence rapportée aux entreprises actives.
- La répartition par secteur d'activité.
- La nature des procédures judiciaires.
- L'évolution de ces indicateurs dans le temps.
Une défaillance n'équivaut d'ailleurs pas nécessairement à une disparition immédiate : le redressement judiciaire peut permettre la poursuite de l'activité.
Inversement, toutes les fermetures d'entreprises ne donnent pas lieu à une procédure collective.
Conclusion : une France économique à plusieurs vitesses
Le principal enseignement de cette étude n'est pas que Paris concentre le plus de faillites. C'est que Paris n'est pas le département qui présente la fréquence observée la plus élevée.
La Seine-et-Marne atteint 60,0 entreprises concernées pour 10 000 sièges actifs sur les neuf premiers mois de 2026, contre 27,0 à Paris.
Les écarts de dynamique sont tout aussi frappants : +40,9 % en Savoie, +36 % dans les Hauts-de-Seine, mais −23,6 % en Moselle.
Derrière une hausse nationale de 3,7 %, les territoires français affichent des trajectoires très contrastées.
Pour mesurer correctement la fragilité économique, le nombre absolu de défaillances ne suffit donc plus.
La véritable carte des faillites n'est pas seulement celle des entreprises qui tombent. C'est celle des territoires où elles sont proportionnellement les plus nombreuses à rencontrer des difficultés judiciaires.
Méthodologie et transparence des données
Source principale : base de données FailliteTracker, extraction de 288 939 enregistrements historiques couvrant janvier 2022 à octobre 2026.
Période comparée : 1er janvier au 30 septembre 2025 et 2026. Les données d'octobre 2026 ont été exclues afin d'éviter une comparaison de mois incomplets.
Unité statistique : entreprise identifiée par son siren. Chaque siren est compté au maximum une fois par période, pour les catégories redressement judiciaire, liquidation judiciaire et liquidation judiciaire simplifiée.
Population de référence : sièges d'entreprises actives recensés à fin février 2026, ventilés par département. Le calcul suppose qu'un siège actif correspond à une seule unité légale et qu'aucun siren n'est compté plusieurs fois.
Fréquence territoriale : nombre de siren concernés entre janvier et septembre 2026, divisé par le nombre de sièges actifs à fin février 2026, multiplié par 10 000.
Il s'agit d'une fréquence sur neuf mois calculée à partir d'un stock de référence ponctuel. Elle ne mesure pas directement une probabilité individuelle de défaillance et ne doit pas être assimilée à un taux annuel standardisé.
Champ géographique : classement des départements français disposant d'une correspondance exploitable dans les données. Les codes géographiques non normalisés et les collectivités hors périmètre sont exclus des classements principaux.
Limites : les événements peuvent être enregistrés ou publiés avec retard. Une entreprise peut connaître plusieurs procédures distinctes. Les conversions de redressement en liquidation ne sont pas comptées comme de nouvelles entreprises concernées dans une même période.
Les chiffres FT peuvent donc différer de ceux de la Banque de France ou d'Altares, notamment en raison des dates d'actualisation, des définitions et du périmètre statistique.
Sources
- FailliteTracker, données propriétaires, extraction novembre 2026.
- Banque de France, Défaillances d'entreprises - août 2026, publication du 9 octobre 2026.
- Altares, Étude des défaillances d'entreprises - troisième trimestre 2026.
- INSEE, documentation sur les défaillances et les unités légales.
- BODACC, annonces des procédures collectives.
© 2026 FailliteTracker - Observatoire des défaillances d'entreprises.


